引言:夏普比率是什么,为什么不能只看收益率?
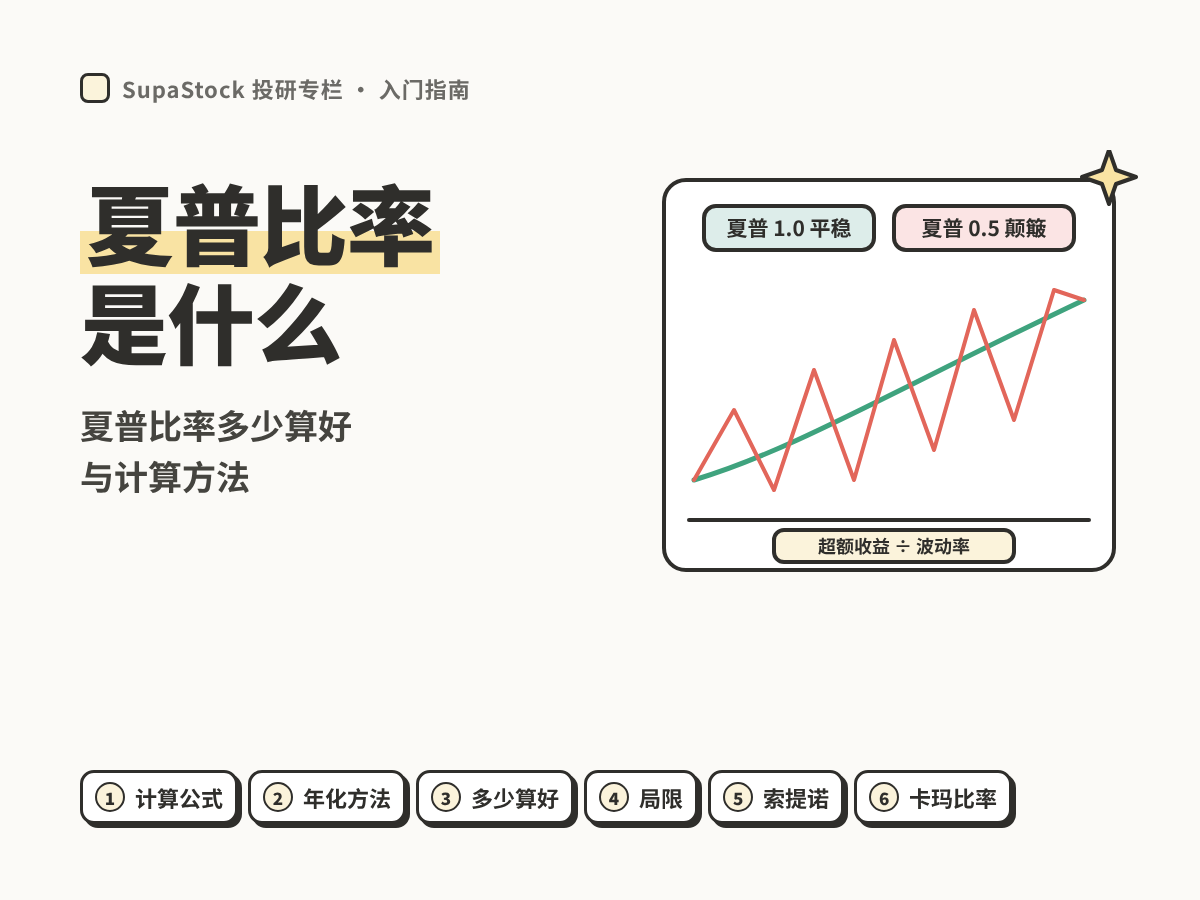
夏普比率是什么?夏普比率(Sharpe Ratio)由诺贝尔经济学奖得主威廉·夏普提出,衡量的是每承担一单位风险,能获得多少超额收益。它是评价基金、量化策略和投资组合最常用的指标之一。
为什么不能只看收益率?假设两只基金一年都赚了 15%,一只净值平稳上涨,另一只中途一度亏损 30% 又涨回来。显然前者更好,因为同样的收益,承担的风险更小。夏普比率正是用来量化这种差异的。本文讲清 夏普比率的计算方法、夏普比率多少算好,以及它的局限和补充指标。
本文内容仅用于投资者教育,不构成任何投资建议,文中案例数字均为虚构示例。
一、夏普比率的计算公式
夏普比率 = (组合年化收益率 − 无风险收益率) ÷ 组合年化收益波动率
- 组合年化收益率:投资组合或基金的年化回报;
- 无风险收益率:通常用国债收益率或银行定期存款利率近似;
- 年化收益波动率:收益率的标准差,衡量净值波动的剧烈程度。
计算示例
| 项目 | 基金 A | 基金 B |
|---|---|---|
| 年化收益率 | 12% | 15% |
| 无风险收益率 | 2% | 2% |
| 年化波动率 | 10% | 26% |
| 夏普比率 | (12% − 2%) ÷ 10% = 1.0 | (15% − 2%) ÷ 26% = 0.5 |
基金 B 收益更高,但每承担一单位波动获得的超额收益只有基金 A 的一半。
用日收益率计算时如何年化?
如果使用每日收益率计算,常见做法是:
年化夏普比率 = (日均收益率 − 日无风险收益率) ÷ 日收益率标准差 × √252
其中 252 是一年大约的交易日数。
二、夏普比率多少算好?
| 夏普比率 | 一般评价 |
|---|---|
| 小于 0 | 收益还不如无风险资产 |
| 0 ~ 1 | 一般,承担的波动换来的超额收益有限 |
| 1 ~ 2 | 较好 |
| 2 以上 | 优秀,但需要核实数据区间和计算口径 |
以上只是经验参考。夏普比率只能在同类资产、同一时间区间、同一计算口径下比较:股票型基金和债券型基金的夏普比率不宜直接对比,牛市区间和熊市区间计算出的结果也差异很大。
三、夏普比率的局限
- 把上涨波动也当作风险:净值大幅上涨同样会推高波动率,从而降低夏普比率;
- 假设收益分布较为对称:对于存在极端亏损的策略,夏普比率可能低估尾部风险;
- 依赖历史数据:过去的高夏普比率不代表未来,数据区间选择对结果影响很大;
- 无风险利率口径不同:使用不同的无风险利率,计算结果会有差异;
- 可能被“平滑”:估值不透明、流动性差的资产,净值波动看起来很小,夏普比率被高估。
四、补充指标:索提诺比率与卡玛比率
| 指标 | 公式 | 改进之处 |
|---|---|---|
| 索提诺比率 | (年化收益率 − 无风险收益率) ÷ 下行波动率 | 只把下跌的波动当作风险 |
| 卡玛比率 | 年化收益率 ÷ 最大回撤 | 直接衡量“赚的钱”和“最痛的时候亏的钱”之比 |
例如某策略年化收益 15%,最大回撤 25%,卡玛比率 = 15% ÷ 25% = 0.6。
最大回撤往往比波动率更贴近投资者的真实感受:一个最大回撤 50% 的策略,即使长期收益很高,大多数人也很难坚持下来。回撤控制和止损规则的设计,参考《模拟盘撮合机制与策略回测:构建量化风险控制闭环》和《股票止损怎么设置?5种止损方法与止损位计算》。
五、怎么用夏普比率选基金和评估策略?
- 同类比较:在同一类型(如沪深 300 指数增强基金)中比较夏普比率,ETF 和指数基金的选择方法见《ETF是什么?ETF怎么买、怎么选》;
- 看足够长的区间:至少看 3 年以上、覆盖牛熊的数据;
- 多个指标一起看:夏普比率 + 最大回撤 + 年化收益,三者结合判断;
- 评估量化策略:回测时同时计算夏普比率和最大回撤,并在样本外数据和模拟盘中复核,量化回测的流程见《量化交易入门:个人怎么做量化交易?策略、回测与工具》。
六、关于夏普比率的 4 个误区
- 夏普比率越高越好,可以无限追求:过高的夏普比率常常来自过拟合或区间选择;
- 跨类别比较:不同资产类别的风险特征不同,直接比较没有意义;
- 只看夏普比率,不看收益绝对值:低波动、低收益的产品也可能有不错的夏普比率;
- 忽略最大回撤:夏普比率高不代表不会出现大幅回撤。
用工具评估你的策略
SupaStock 的模拟盘会根据每日净值计算年化夏普比率(以 2% 作为无风险收益率、按 252 个交易日年化)和最大回撤,并在策略竞技场中对不同策略进行排名,帮助你在投入真金白银之前,客观评估策略的风险调整收益。
常见问题(FAQ)
夏普比率是越高越好吗?
在同类资产、同一区间的比较中,夏普比率越高通常越好。但过高的夏普比率要警惕数据区间选择或过拟合,并结合最大回撤一起判断。
夏普比率为负说明什么?
说明这段时间的收益率低于无风险收益率,承担了风险却没有获得超额回报。
夏普比率和最大回撤哪个更重要?
两者互补:夏普比率衡量整体的风险收益效率,最大回撤衡量最坏情况下的亏损幅度。选基金或评估策略时应该同时看。
个人投资者怎么计算自己的夏普比率?
可以记录账户每日或每月的收益率,计算平均收益率和标准差,扣除无风险收益率后相除,再按周期年化。使用模拟盘或记账工具可以自动完成计算。
风险提示
本文所述夏普比率等指标的用法仅用于投资者教育与学习交流,不构成任何投资建议。历史业绩不代表未来表现,投资有风险,请根据自身风险承受能力独立决策。