引言:价值投资是什么,为什么经得起时间检验?
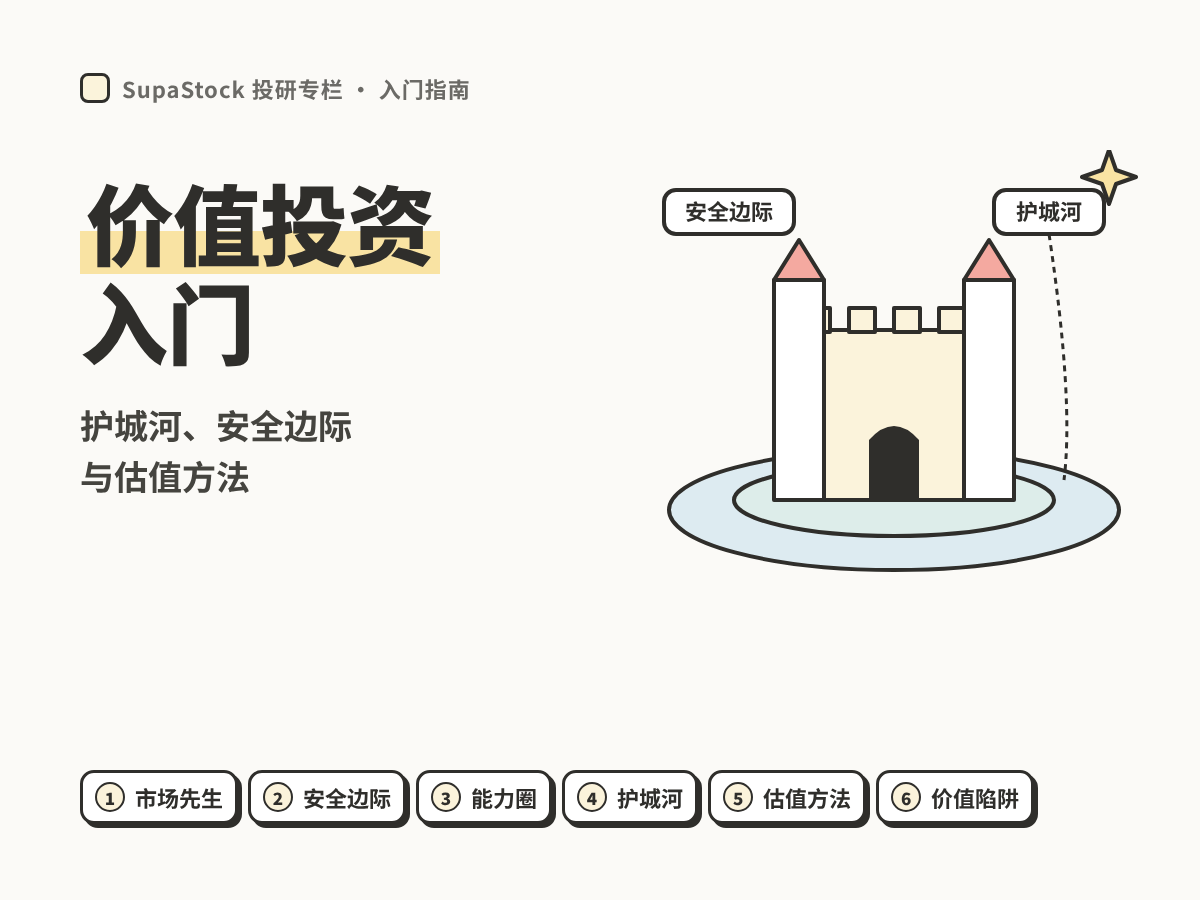
价值投资是什么?一句话概括:用低于内在价值的价格,买入好公司的股权,并耐心持有。 这个理念由本杰明·格雷厄姆在《证券分析》和《聪明的投资者》中系统提出,又经沃伦·巴菲特和查理·芒格发扬光大,至今仍是最有影响力的投资方法之一。
价值投资听起来简单,做起来却很难:难在判断公司的价值,更难在市场情绪剧烈波动时保持耐心。本文先讲清 价值投资的五大核心理念,再介绍 护城河 的来源和常用的估值方法,最后给出价值投资入门的实操步骤,以及最常见的价值陷阱。
本文内容仅用于投资者教育,不构成任何投资建议。
一、价值投资的五大核心理念
1. 买股票就是买企业的一部分
股票不是一串跳动的代码,而是企业的所有权。判断一只股票值不值得买,本质上是判断这家企业未来能为股东创造多少现金。
2. 市场先生:利用波动,而不是被波动利用
格雷厄姆把市场比作一个情绪化的“市场先生”:他每天都会报一个价格,有时极度乐观、报价过高,有时极度悲观、报价过低。你不必每天都和他交易,只需要在他报价明显过低时买入、明显过高时卖出。
3. 安全边际:为判断错误留出缓冲
安全边际是内在价值与市场价格之间的差距。由于任何人对价值的估计都可能出错,只有在价格明显低于估计价值时买入,才能在判断失误时依然避免大的损失。安全边际降低风险,但不能消除风险。
4. 能力圈:只投资自己看得懂的生意
能力圈不在于有多大,而在于知道边界在哪里。看不懂商业模式、看不懂财报的公司,即使价格再便宜,也很难判断它是不是真的便宜。
5. 护城河:好公司的持久竞争优势
巴菲特在格雷厄姆的基础上更强调企业质量:拥有“经济护城河”的公司,能够长期抵御竞争、保持较高的回报率。芒格也提醒,优秀的企业质量本身就是一种安全边际。
二、护城河从哪里来:5 种常见来源
| 护城河来源 | 含义 | 典型特征 |
|---|---|---|
| 品牌与无形资产 | 品牌、专利、特许经营权带来定价权 | 毛利率长期高于同行 |
| 转换成本 | 客户更换供应商的成本很高 | 客户黏性强、续约率高 |
| 网络效应 | 用户越多,产品对每个用户越有价值 | 平台型业务,强者恒强 |
| 成本优势 | 规模、工艺或资源带来更低的成本 | 价格战中依然盈利 |
| 有效规模 | 市场容量有限,只容得下少数几家 | 区域性垄断、新进入者无利可图 |
判断护城河是否存在,最终要看财务数据是否支持:长期较高的 ROE、稳定的毛利率和充沛的经营现金流。ROE 的分析方法见《ROE是什么意思?净资产收益率多少算好》,读财报的方法见《财报怎么看?三大报表新手入门与排雷清单》。
三、怎么估算内在价值:两类估值方法
方法 1:相对估值——和历史比、和同行比
最常用的是市盈率(PE)、市净率(PB)和股息率:
- 盈利稳定的公司看市盈率的历史分位与同行对比,参考《市盈率是什么意思?市盈率多少合适、高好还是低好》;
- 银行、周期等重资产公司看市净率,参考《市净率是什么意思?市净率多少合适、破净股能买吗》;
- 成熟的分红型公司可以看股息率,参考《股息率是什么意思?股息率怎么算、多少算高》。
方法 2:绝对估值——现金流折现(DCF)
内在价值理论上等于公司未来所有自由现金流折现到今天的总和。一个简化的永续增长模型是:
内在价值 = 下一年自由现金流 ÷ (折现率 − 永续增长率)
例如某公司今年自由现金流 10 亿元,假设每年增长 3%、折现率 9%,内在价值约为 10 × 1.03 ÷ (9% − 3%) ≈ 171.7 亿元。
DCF 对假设非常敏感:折现率或增长率稍有变化,结果就会差很多。它更适合用来检验“当前价格隐含了多高的增长预期”,而不是算出一个精确的数字。
四、价值投资入门:5 个实操步骤
- 划定能力圈:从自己熟悉的行业开始,例如日常消费、所在行业的上下游;
- 筛选好生意:长期 ROE 较高、毛利率稳定、经营现金流充沛、负债可控,选股流程见《怎么选股?新手选股方法6步走》;
- 评估护城河与管理层:竞争优势能否持续,管理层是否诚信、资本配置是否理性;
- 等待好价格:估值处于历史低位、具备足够安全边际时分批买入;
- 长期持有并定期复盘:跟踪基本面变化,当买入逻辑被证伪或估值明显过高时卖出。
五、价值陷阱:便宜不等于有价值
价值陷阱是指估值看起来很便宜、但价格持续下跌的股票。常见类型:
- 行业衰退:需求永久性下降,低估值是对未来盈利下滑的正确定价;
- 周期顶点:周期股在景气高点市盈率最低,随后利润大幅下滑;
- 资产质量差:账面资产存在大量水分,低市净率只是假象;
- 公司治理问题:大股东占用资金、关联交易损害中小股东利益。
识别价值陷阱的关键是回答:为什么这么便宜? 如果找不到市场“错杀”的理由,低估值往往是合理的。
六、关于价值投资的 4 个误区
- 价值投资就是买低市盈率股票:低估值只是条件之一,企业质量同样重要;
- 价值投资就是永远持有:基本面恶化或估值严重高估时,同样需要卖出;
- 价值投资不看价格:好公司买得太贵,也可能多年不赚钱;
- 价值投资一定能跑赢市场:价值风格也会有长期跑输的阶段,需要耐心和正确的预期。
用工具辅助价值投资
价值投资的基础工作是读财报、算估值和长期跟踪。SupaStock 的个股分析报告会汇总营收增速、净利润增速、ROE、毛利率和经营现金流等基本面数据,帮助你快速完成初筛;更深入的判断仍需要自己阅读年报、理解生意。
常见问题(FAQ)
价值投资适合新手吗?
适合作为长期的投资框架。新手可以从能力圈内的少数公司开始,先学会读财报和基本估值,再逐步扩大研究范围。
价值投资要持有多久?
没有固定期限。只要企业基本面没有恶化、估值没有严重高估,就可以继续持有;买入逻辑被证伪时应及时卖出。
安全边际多少合适?
没有统一标准。估值越不确定、企业质量越一般,需要的安全边际越大;对于护城河很深的优质公司,可以接受较小的安全边际。
价值投资在 A 股有用吗?
价值投资的基本原则在任何市场都适用,但 A 股波动较大、风格轮动明显,更需要耐心和严格的估值纪律。
风险提示
本文所述价值投资方法仅用于投资者教育与学习交流,不构成任何证券投资建议。股市有风险,投资需谨慎,请根据自身风险承受能力独立决策。